 PKarnet
El inmovilizado son los bienes que la asociación compra para usarlos varios años —un ordenador, una carpa, una embarcación—, y amortizar es repartir su coste entre esos años en lugar de cargarlo entero como gasto el año de la compra.
Qué cuenta como inmovilizado
- Bienes duraderos que la asociación usa durante más de un año, no para venderlos ni para gastarlos: equipos informáticos, mobiliario, instalaciones, vehículos o embarcaciones, herramientas.
- No lo son el material que se consume (papel, trofeos del año, camisetas para vender) ni los servicios.
- Las normas contables de las entidades sin fines lucrativos están en el Real Decreto 1491/2011, obligatorias para las asociaciones declaradas de utilidad pública; para las pequeñas, el ICAC aprobó en 2013 un plan específico de pymes sin fines lucrativos. Si tu asociación no es de utilidad pública, consulta con tu gestor qué criterio seguís.
Cuándo conviene darlo de alta
PKarnet no fija ningún importe mínimo. El criterio general: conviene cuando el bien va a durar varios años y su precio pesa en las cuentas de un año. Una grapadora no; una embarcación, sí. Dónde se pone la raya entre medio lo decide la junta con su gestor, y conviene aplicarla siempre igual.
1. Registra la compra
Dar de alta el bien en Inmovilizado no contabiliza la compra. La compra se registra como cualquier otra, en Facturas recibidas, pero con la línea en una cuenta de inmovilizado del grupo 21, no en una de gastos.
2. Da de alta el bien
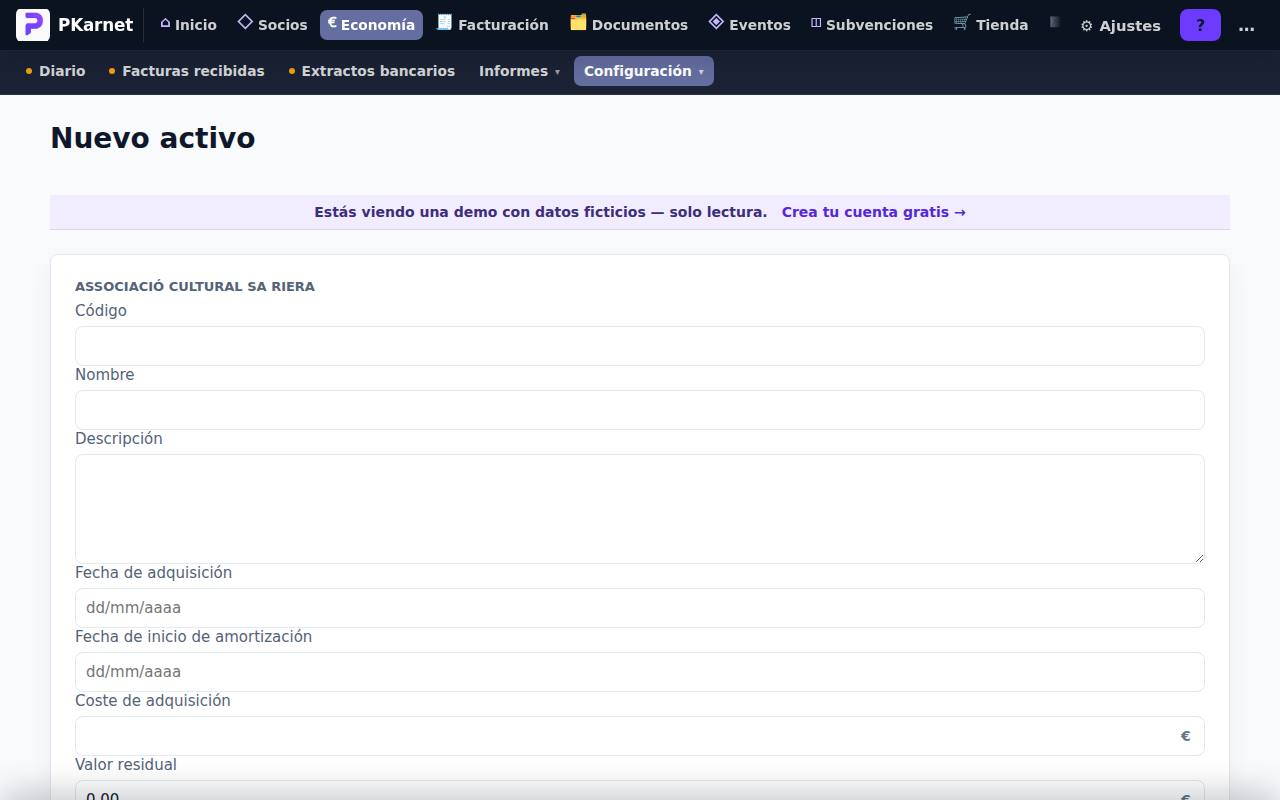
En Economía, menú Configuración, Inmovilizado y «Nuevo activo». Hace falta la casilla de permiso «Asientos, facturas recibidas, terceros e inmovilizado».
- Coste de adquisición y las tres cuentas: la de inmovilizado (la misma de la factura), la de amortización acumulada (281000 en el plan base) y la de gasto por amortización (681000).
- Porcentaje anual o vida útil en años: uno de los dos es obligatorio. Si rellenas los dos, manda el porcentaje.
- Fecha de adquisición o de inicio de amortización: el cierre prorratea desde ahí. Sin ninguna de las dos, dota el año entero.
- Valor residual: lo que valdrá al final de su vida, si algo; no se amortiza.
- Amortización acumulada inicial: para bienes que ya teníais antes de llevar la contabilidad en PKarnet.
3. Elige la vida útil
La vida útil son los años que razonablemente vais a usar el bien. El porcentaje anual es su inverso: 4 años son un 25 %. PKarnet no propone ninguno ni tiene tablas; qué vida útil o qué porcentaje usar, pregúntalo a tu gestor.
4. Deja que el cierre proponga la dotación
La dotación es la parte del coste que corresponde a un año: un asiento con el gasto en 681000 y la misma cifra en 281000.
- En el asistente de cierre, el paso «Amortizaciones» la propone para cada bien activo: la base (coste menos valor residual) por el porcentaje, o dividida entre los años.
- Si el bien se dio de alta durante el año, prorratea por días. Un ordenador de 1.200 € al 25 % dado de alta el 1 de julio: 300 € al año, 184 días de 365, propuesta de 151,23 €.
- Nunca pasa de lo que queda por amortizar. Cuando lo agota, el bien queda como amortizado del todo y deja de proponerse.
- Puedes cambiar el importe o dejar un bien fuera. Si ya habías dotado a mano desde la ficha del bien («Registrar amortización»), el cierre lo descuenta.
- Sin ningún bien activo, el paso no aparece.
Lo que PKarnet no hace
- No hace el asiento de baja cuando vendéis, regaláis o tiráis un bien: el estado «Dado de baja» solo lo saca de las amortizaciones. El asiento, con tu gestor.
- Solo amortiza en línea recta, la misma cantidad cada año.
- No une la ficha del bien con su factura de compra.
El error típico
Contabilizar el ordenador como gasto y, además, darlo de alta en Inmovilizado. El coste entra entero como gasto el año de la compra y, encima, el cierre propone amortizarlo cada año: el mismo ordenador cuenta dos veces. O gasto, o inmovilizado; si es inmovilizado, la factura va a la cuenta del grupo 21.
Después de esto
- Cerrar el año: dónde entra la dotación y qué más revisar antes de cerrar.
- Cuadrar el banco antes del cierre
- Justificar una subvención: si el bien se compró con una ayuda.