 PKarnet
En el caso habitual, no: Verifactu regula los programas con los que se emiten facturas, y una asociación que solo cobra cuotas a sus socios normalmente no emite facturas por ellas. Si además vende, alquila o factura publicidad y lo hace con un programa, puede afectarle desde el 1 de enero de 2027.
Antes de empezar
- «Verifactu» es el nombre corriente del Real Decreto 1007/2023, el reglamento de los sistemas informáticos de facturación. Pide que el programa con el que facturas guarde un registro de cada factura que no se pueda alterar, encadenado con el anterior, y que la factura lleve un código QR. En la modalidad VERI*FACTU, además, cada registro se envía a la Agencia Tributaria en el momento.
- Las fechas las fijó el Real Decreto-ley 15/2025: los contribuyentes del Impuesto sobre Sociedades tienen que estar adaptados antes del 1 de enero de 2027; el resto, antes del 1 de julio de 2027.
- Una asociación sin ánimo de lucro es contribuyente del Impuesto sobre Sociedades, aunque parcialmente exenta (artículo 9 de la Ley 27/2014). Por eso, si le afecta, le toca la primera fecha.
1. Mira qué cobra tu asociación
El reglamento dice que las entidades parcialmente exentas quedan sometidas solo por las operaciones que generan rentas sujetas y no exentas del Impuesto sobre Sociedades (artículo 3.1.a del Real Decreto 1007/2023). La pregunta, entonces, es qué cobráis.
Solo cuotas de socio
Las cuotas de los socios son renta exenta mientras no paguen una prestación de una actividad económica (artículo 110.1.a de la Ley 27/2014). En el IVA, las cuotas suelen quedar exentas o fuera del impuesto, y por las operaciones exentas, con algunas excepciones, no hay obligación de expedir factura (artículo 3 del Real Decreto 1619/2012). En el caso típico, una asociación que solo cobra cuotas no emite facturas por ellas y Verifactu no la alcanza.
Ojo si la «cuota» paga en realidad un servicio concreto, como clases, entrenamientos o el uso de unas instalaciones: ahí el análisis cambia.
Vende camisetas, lleva la barra de la fiesta o alquila un espacio
Vender o alquilar suele ser una actividad económica, y sus rentas normalmente no están exentas. Si por esas operaciones emites facturas con un programa informático, Verifactu te afecta desde el 1 de enero de 2027.
Factura publicidad o patrocinios
Es el caso más claro: una factura con IVA a una empresa por un servicio. Si la emites con un programa, ese programa tiene que cumplir el reglamento.
Y si facturas en papel
El reglamento se aplica a quien usa sistemas informáticos de facturación. La Agencia Tributaria explica en sus preguntas frecuentes cuándo un procesador de textos o una hoja de cálculo cuentan como tal; si facturas así, pregúntale a tu gestor.
2. Separa recibos de facturas en PKarnet
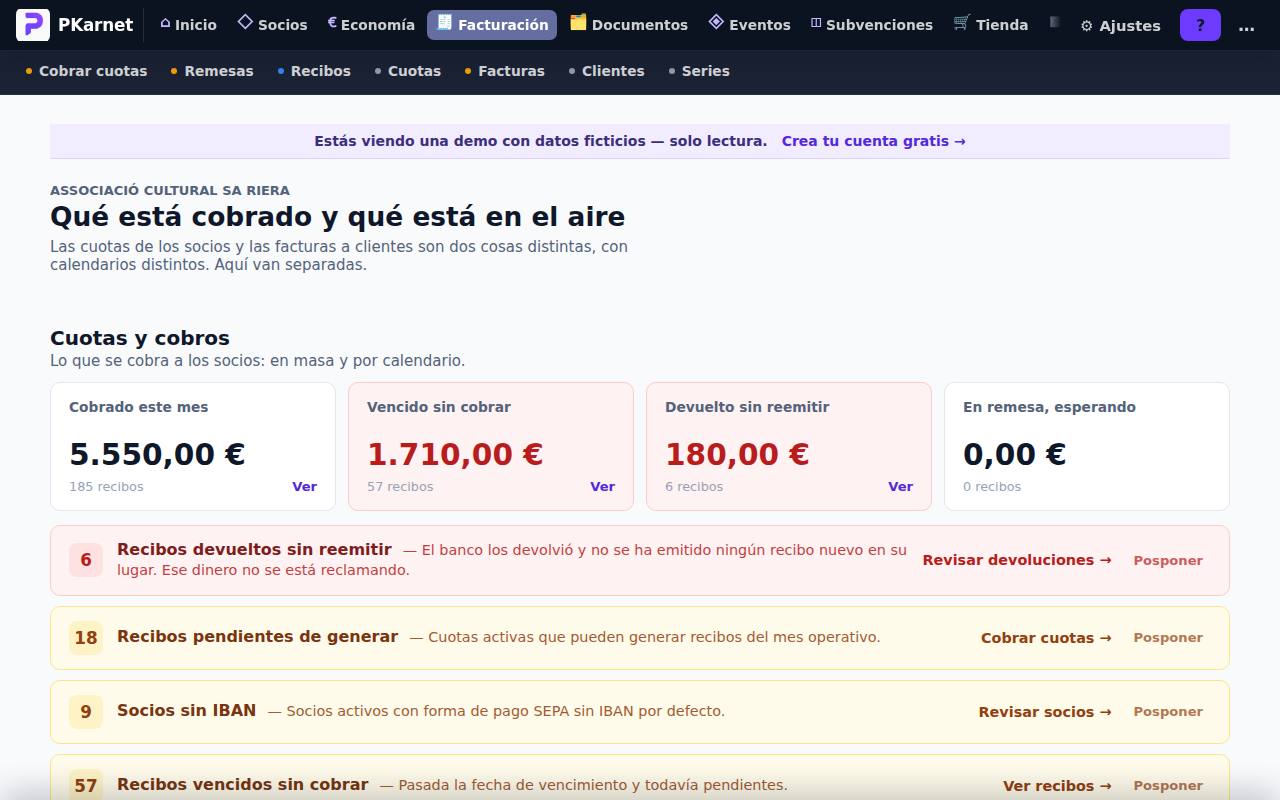
En PKarnet las cuotas generan recibos, no facturas. Facturación muestra las dos mitades por separado: Recibos, para las cuotas, y Facturas, para lo que la asociación emite a clientes.
3. Ten claro qué hace PKarnet con las facturas emitidas
Facturas emite facturas a clientes con serie y número correlativo, PDF y varios tipos de IVA. Una factura emitida no se borra: se corrige con una rectificativa. También exporta Facturae 3.2.2 firmada, el formato que piden las administraciones públicas a través de FACe. Las ventas de la Tienda no generan facturas.
Lo que todavía no hace: PKarnet aún no está adaptado a Verifactu; la adaptación es un desarrollo previsto. Hasta que llegue, no genera los registros de facturación encadenados, no pone el código QR ni envía nada a la Agencia Tributaria. Si tu asociación tiene que cumplir el reglamento antes de que PKarnet esté adaptado, las facturas que emita a partir de su fecha tienen que salir de un programa que ya lo esté. Cuando la adaptación llegue, se anunciará en Novedades. El propio reglamento prevé una aplicación web de la Agencia Tributaria como último recurso para quien no tenga programa.
El error típico
Pensar que «sin ánimo de lucro» quiere decir «fuera de Verifactu». El ánimo de lucro no decide nada: decide si la operación genera rentas sujetas y no exentas y si la facturas con un programa. Una peña que solo cobra cuotas y una que además factura el patrocinio de la camiseta no están en el mismo caso.
Después de esto
Tu caso concreto depende de qué cobráis y de cómo lo facturáis: consulta con tu gestor antes de final de 2026.
- Cobrar las cuotas del mes: el circuito de los recibos, que no son facturas.
- Cerrar el ejercicio: el cierre contable del año.
- Qué es una remesa SEPA: cómo se cobran las cuotas domiciliadas.